Украина бьет по нашим НПЗ, а кризис - на мировом рынке топлива. 47news разобрал заявление президента США с экспертом и статистикой.
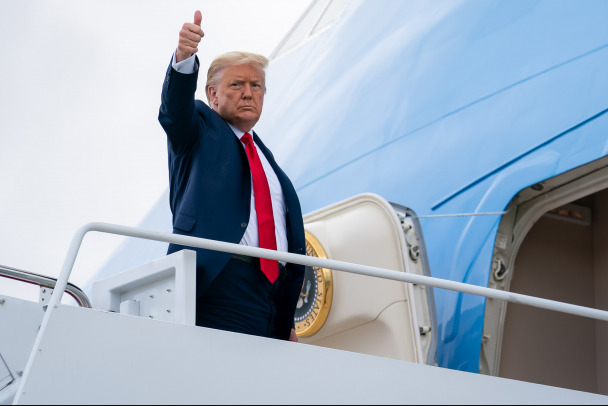
Кремль 14 сентября приветствовал призыв президента США к Украине не бить по нефтеперерабатывающим заводам России. Накануне Дональд Трамп назвал удары угрозой мировому топливному рынку.
"Зеленский должен сделать одну вещь. Он должен перестать бить по дизельному топливу в России. Не бейте по дизельному топливу, потому что это вредит всему миру. Мы не хотим, чтобы он бил по дизельному топливу", - сказал 47-й глава Белого дома на лужайке гольф-клуба в Ирландии.
В новой волне топливного кризиса выглядит парадоксально, но табло большинства АЗС снова могут порадовать лишь владельцев грузовиков или обладателей машин с дизельными двигателями. В рознице этот вид топлива дороже 95-го, но хотя бы есть в наличии.
- Выпускаются обва вида на одних и тех же нефтеперерабатывающих заводах (НПЗ - ред.). С точки зрения обывателя предположу, что разница связана с тем, что бензин по-прежнему считается более ходовым. Легковые автомобили такими двигателями оснащаются все-таки в меньшей степени, - рассуждал в беседе с 47news независимый эксперт в сфере промышленности Леонид Хазанов. - В регионах разница в наличии того или иного вида может быть связана с особенностью хранения и степени работы конкретных НПЗ.
В многочисленных обзорах упоминается, что дизтопливо сложнее с точки зрения переработки нефтепродукта, к нему выше экологические требования и акцизы, также сложнее логистика.
- В регионы Северо-Запада дизтопливо может поступать в том числе из Белоруссии. Там в год перерабатывается порядка 20 млн тонн нефтепродуктов, а потребление внутреннего рынка - около 4,5 млн. Регионами сбыта как раз становятся Псковская, Новгородская, Ленинградская области, республика Карелия, - продолжает эксперт Хазанов.
В высказывании президента США собеседник склонен видеть больше политической декларации, но все же подкрепленной экономически. На фоне выборов в Конгресс главу Белого дома не радует перспектива раскрученной инфляции. На мировом же рынке цены растут из-за противостояния с Ираном в Персидском заливе. Россия же влияет на скачки своими запретами на экспорт топлива (введен в марте 2024-го, позже неоднократно продлевался). Новое ограничение введено с 1 августа до 31 января 2027-го.
- Нефтепродукты действительно поставляли, в том числе в США и КНР. Приоритетным всегда оставалось направление юго-восточной Азии. Объемы поставок колебались, - отмечает эксперт.
47news сверился с американской статистикой (российские ведомства экспорт не детализируют). Согласно сведениям Комиссии по торговле США, основой российского экспорта было тяжелое топливо — мазут и другие тяжелые топливные масла. В 2021 году американцы ввезли около 22,7 млн тонн таких нефтепродуктов, заплатив за них примерно $10,08 млрд. Это более 60% всего физического объема поставок из России. В 2019 году на тяжелые топлива приходилось примерно 19,4 млн тонн на $8,42 млрд, а в 2020-м — около 24,8 млн тонн на $7,28 млрд. Именно рост закупок этой категории и объясняет значительную часть резкого увеличения российского нефтяного экспорта в США перед введением санкций.
Второй по значимости позицией была сырая нефть. В 2021 году ее поставки достигли примерно 6,6 млн тонн на $3,50 млрд. Кроме того, США купили у России около 1,23 млн тонн бензина на $797 млн, порядка 860 тыс. тонн нафты на $547 млн, около 960 тыс. тонн прочего моторного топлива на $521 млн и почти 1 млн тонн других легких нефтепродуктов на $607 млн. Поставлялись также авиационный керосин, компоненты для смешивания топлива и смазочные масла, но их объемы были существенно меньше.
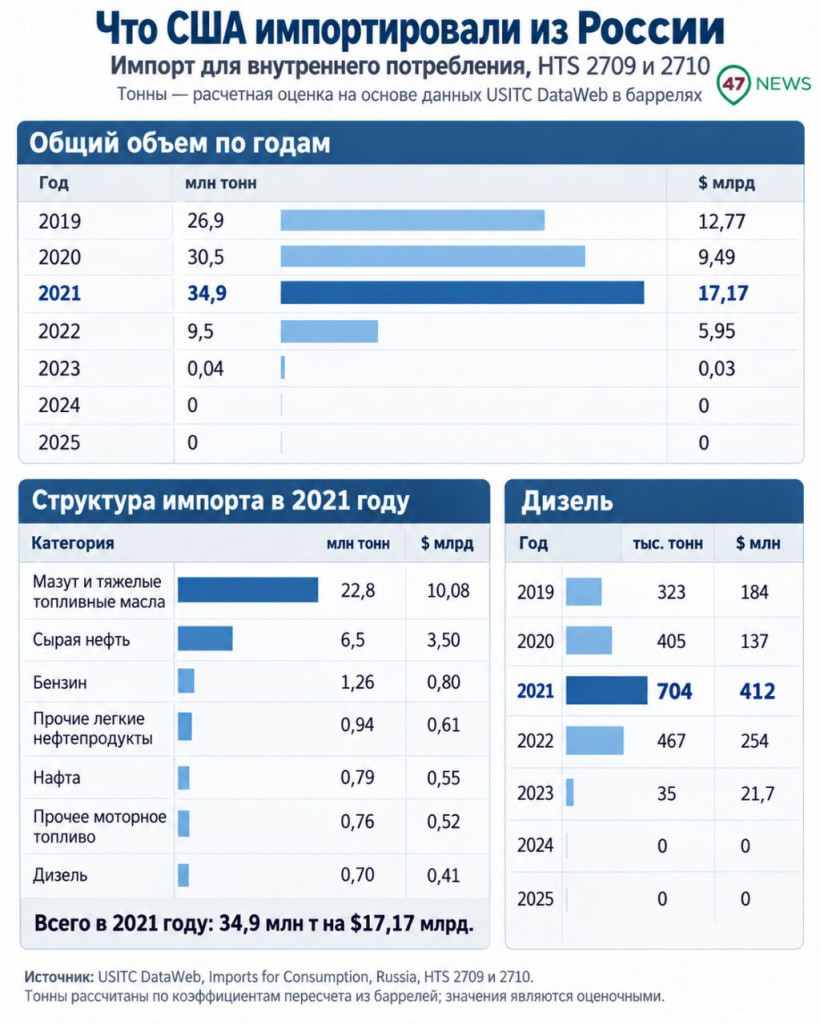

Инфографика на основе данных United States International Trade Commission (USITC)
На этом фоне собственно дизель занимал довольно скромное место. В 2019 году США импортировали около 321 тысячи тонн российского дизтоплива на $184 млн, в 2020-м — около 402 тысяч тонн на $137 млн, а на пике в 2021 году — примерно 700 тыс. тонн на $412 млн. В 2022-м поставки снизились примерно до 465 тыс. тонн на $254 млн. Таким образом, даже в рекордном 2021 году непосредственно дизель обеспечивал лишь около 2% физического объема российского нефтяного импорта США.
С 2022-го, с активным внедрением санкций и ограничений, торговля практически прекратилась. В 2023 году американская статистика еще зафиксировала примерно 41 тысячу тонн нефти и нефтепродуктов из России общей стоимостью $25,2 млн. Почти весь физический объем — около 34,8 тысячи тонн на $21,7 млн — пришелся на низкосернистое дизельное топливо; еще примерно 6,4 тысячи тонн составляла сырая нефть. В 2024 и 2025 годах USITC уже указывает нулевые поставки по этой выборке.
Из-за особенностей производства и стоимости дизтоплива важно понятие демпфера - компенсации, которая выплачивается правительством НПЗ за растущие объемы поставок на внутренний, а не зарубежные рынки (экспортные цены выше). В середине лета правительством России установлен импортный демпфер для дизельного топлива по аналогии с демпфером для бензина. Он выплачивается, если в предыдущем месяце в России действовал запрет на экспорт дизельного топлива, керосина и средних дистиллятов.
В целом кабмин во время первой волны топливного кризиса менял позицию по поводу ситуации на внутреннем топливном рынке. Так, на полях ПМЭФ-2026 вице-премьер Новак назвал ее стабильной. К концу месяца очереди на заправках признали официально.
В контексте нового круга в Ленинградской области и Санкт-Петербурге также примечательна реакция властей обоих субъектов. В регионе № 47 официально указали, что повторяется летний сценарий. Накануне губернатор Дрозденко напрямую связал дефицит с ударами ВСУ по нефтеперерабатывающим заводам. Одновременно сообщил подписчикам, что проблемы с заправкой испытывали дочери. Разрешить новый кризис планируют к октябрю.
Для сравнения, комитет по энергетике и инженерному обеспечению Санкт-Петербурга на многочисленные комментарии в соцсетях ответил: "Сложности зафиксированы и связаны с временными логистическими задержками или повышенным спросом".
Андрей Карлов, 47news, при участии Дениса Лебедева, "Фонтанка.ру"
Об экспорте из России:
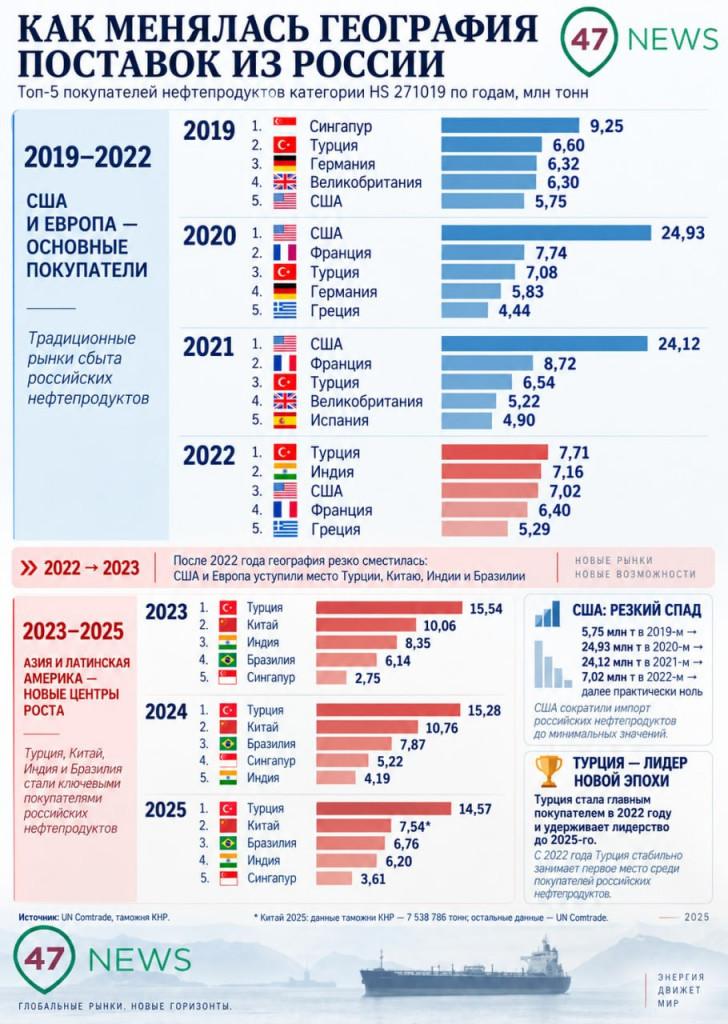
С 2019 года география поставок российских нефтепродуктов категории HS 271019 изменилась почти полностью. В 2019–2021 годах основным рынком оставалась Европа. По данным UN Comtrade, европейские страны в совокупности импортировали из России около 45,4 млн тонн в 2019 году, 43,5 млн тонн в 2020-м и почти 46 млн тонн в 2021-м. Среди крупнейших покупателей были Германия, Великобритания, Франция, Греция, Нидерланды, Италия, Испания и Польша. На этом фоне выделялись США: с 5,75 млн тонн в 2019 году их импорт вырос почти до 25 млн тонн в 2020-м и оставался примерно на этом уровне в 2021 году.
Переломным стал 2022-й. Поставки в Европу еще сохранялись на высоком уровне — около 33,9 млн тонн, но показатели были заметно ниже. Импорт США сократился до 7 млн тонн. Одновременно росли объемы по другим направлениям: Турция - 7,7 млн тонн, Индия — 7,2 млн, Китай — 3,25 млн тонн. Уже тогда стало заметно начало перенаправления потоков с западных рынков на юг и восток.
В 2023 году перестройка была практически завершена. Согласно представленным данным, совокупные поставки в Европу сократились примерно до 3,3 млн тонн — более чем в десять раз по сравнению с 2022 годом. Северная Америка почти исчезла из структуры импорта. Зато на азиатское направление без учета Турции пришлось около 26,9 млн тонн. Еще 15,5 млн тонн купила сама Турция.
Одновременно росли сделки со странами Латинской Америки. Если в 2019–2022 годах на регион приходились лишь сотни тысяч тонн в год, то в 2023 году объем приблизился к 6,3 млн тонн, а в 2024-м превысил 8 млн. Основную часть обеспечила Бразилия: ее закупки выросли до 6,1 млн тонн в 2023 году и 7,9 млн тонн в 2024-м. На страны Африки в 2023–2024 годах пришлось около 2,7–3,1 млн тонн ежегодно.
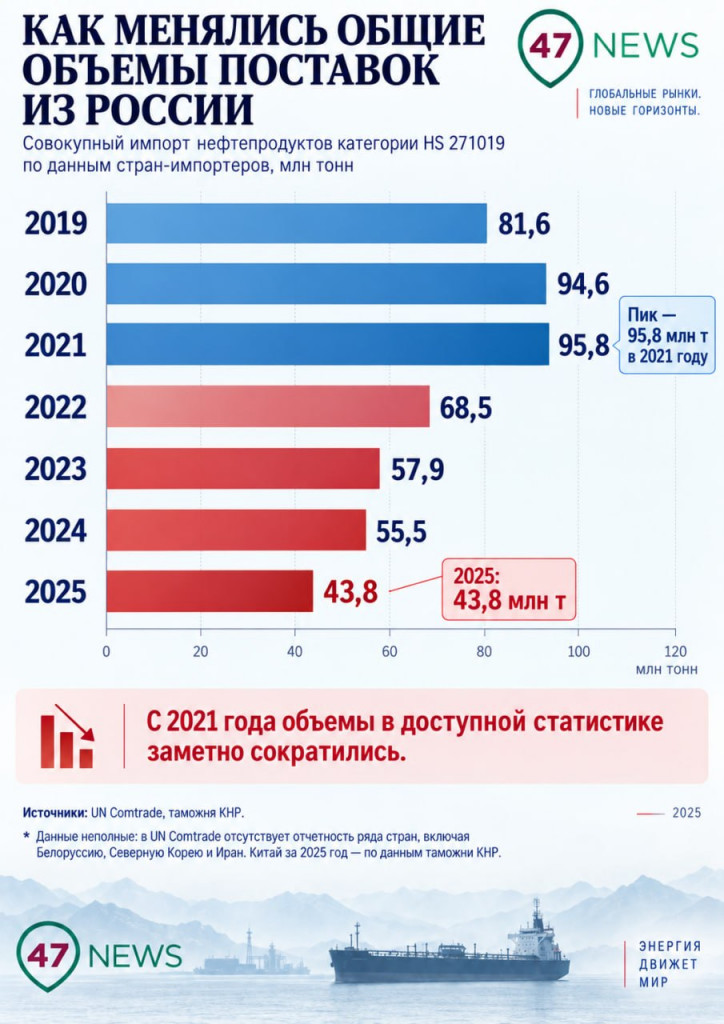
В целом, по имеющимся данным, объем импорта российской продукции HS 271019 всеми странами в выборке составлял 81,6 млн тонн в 2019 году, 94,6 млн в 2020-м, 95,8 млн в 2021-м, 68,5 млн в 2022-м, 57,9 млн в 2023-м и 55,5 млн тонн в 2024 году. За 2025 год сейчас набирается около 43,8 млн тонн, включая 7,54 млн тонн Китая. В сумме за 2019–2025 годы - почти 498 млн тонн. Однако показатель за 2025 год нельзя напрямую сравнивать с предыдущими: отчетность в UN Comtrade пока представлена не всеми странами, а данные по Китаю добавлены отдельно по статистике китайской таможни. Поэтому главная тенденция - не падение общего объема, а радикальная смена его географии.